Impuesto de Sucesiones y Donaciones: Diferencias y bonificaciones por Comunidad Autónoma
Impuesto de Sucesiones y Donaciones: Diferencias y bonificaciones por Comunidad Autónoma
El Impuesto de Sucesiones y Donaciones es una de las principales figuras fiscales que afectan a los patrimonios de los ciudadanos en España. Este impuesto grava la transmisión de bienes y derechos por herencia o donación, y su regulación varía significativamente según la Comunidad Autónoma en la que se resida. En este artículo, exploraremos las diferencias entre ambos tipos de transmisión, así como las bonificaciones y reducciones aplicables en las distintas autonomías.
¿Qué es el Impuesto de Sucesiones y Donaciones?
Este impuesto se aplica cuando una persona recibe bienes o derechos a través de dos modalidades principales: herencias y donaciones. Aunque ambos casos implican la transmisión de patrimonio, existen diferencias clave que es importante entender.
Sucesiones
El impuesto de sucesiones se activa cuando una persona fallece y sus bienes son transmitidos a sus herederos. En este caso, los herederos deben liquidar el impuesto en un plazo determinado, que varía según la legislación de cada Comunidad Autónoma. La base imponible se calcula a partir del valor neto de los bienes heredados, restando las deudas y cargas que puedan existir.
Donaciones
Por otro lado, el impuesto de donaciones se aplica cuando una persona decide regalar sus bienes o derechos en vida. Al igual que en las sucesiones, se calcula sobre el valor de los bienes donados, y el donatario es quien debe asumir la responsabilidad de pagar el impuesto. En este caso, el plazo para declarar el impuesto también varía por Comunidad Autónoma.
Diferencias entre Sucesiones y Donaciones
- Momento de la transmisión: Las sucesiones se producen tras el fallecimiento del causante, mientras que las donaciones se realizan en vida.
- Base imponible: En ambos casos, el impuesto se calcula sobre el valor de los bienes, pero en sucesiones se pueden restar deudas y cargas, mientras que en donaciones se aplican reducciones específicas según la normativa.
- Plazos de liquidación: Los plazos para presentar y pagar el impuesto son diferentes; en general, en sucesiones se cuentan desde el fallecimiento y en donaciones desde la formalización del acto.
Bonificaciones por Comunidad Autónoma
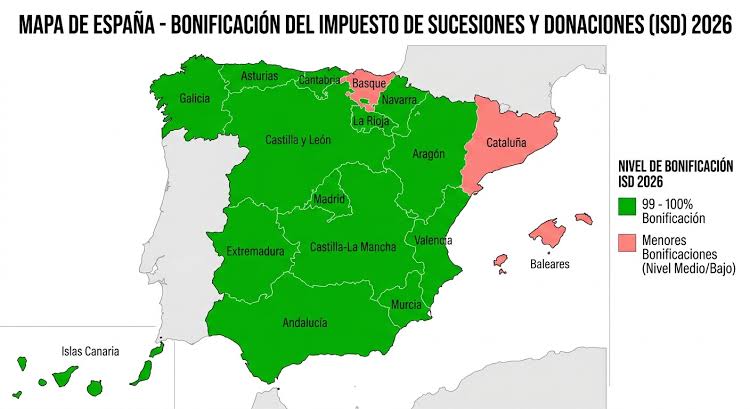
Uno de los aspectos más relevantes del Impuesto de Sucesiones y Donaciones es que cada Comunidad Autónoma tiene capacidad normativa para establecer bonificaciones y reducciones que pueden favorecer a los contribuyentes. A continuación, se detallan algunas de las bonificaciones más significativas en distintas comunidades.
Andalucía
En Andalucía, se aplica una bonificación del 99% en la cuota del impuesto para herencias entre padres e hijos, así como entre cónyuges. Esta bonificación ha sido muy bien recibida y ha permitido a muchas familias evitar cargas fiscales elevadas.
Madrid
La Comunidad de Madrid ofrece una bonificación del 99% en el Impuesto de Sucesiones y Donaciones, lo que la convierte en una de las autonomías más favorables en este ámbito. Esto ha llevado a que Madrid sea un destino atractivo para aquellos que buscan optimizar su carga fiscal.
Cataluña
En Cataluña, las bonificaciones son más limitadas en comparación con otras comunidades. Sin embargo, existe una reducción en la base imponible para herencias entre familiares directos que puede ayudar a mitigar el impacto del impuesto.
Valencia
La Comunidad Valenciana también ofrece reducciones en la base imponible, especialmente para herencias de viviendas habituales, lo que permite un alivio fiscal para los herederos que continúan en la vivienda familiar.
Galicia
En Galicia, las bonificaciones varían según el grado de parentesco y la cantidad heredada. Los descendientes directos pueden beneficiarse de reducciones significativas que disminuyen la base imponible.
Consideraciones finales
El Impuesto de Sucesiones y Donaciones es un tributo que puede generar incertidumbre y confusión debido a las diversas normativas que existen en cada Comunidad Autónoma. Es fundamental que los contribuyentes se informen sobre las regulaciones específicas que les afectan, ya que esto puede marcar la diferencia en el monto a pagar.
Siempre se recomienda contar con el asesoramiento de un profesional en materia fiscal para optimizar la carga tributaria y asegurarse de cumplir con todas las obligaciones legales. La planificación sucesoria puede ser una herramienta valiosa para minimizar el impacto del impuesto y facilitar la transmisión del patrimonio familiar.
Si quieres conocer otros artículos parecidos a Impuesto de Sucesiones y Donaciones: Diferencias y bonificaciones por Comunidad Autónoma puedes visitar la categoría Fiscalidad.
Entradas Relacionadas